

Profitul net Romgaz din trimestrul al treilea a fost de 482 milioane lei (circa 90 milioane euro), cu 36,2% mai mic decât în aceeași perioadă din 2025, deși cifra de afaceri a urcat cu 1%, la 1,82 miliarde lei, scrie Ziarul Financiar. Au apăsat taxele, mai mari cu două treimi, și o depreciere legată de perimetrul Trident din Marea Neagră.
De ce a scăzut profitul deși veniturile au crescut
Cheltuielile cu taxele și impozitele specifice au crescut în trimestru cu 66,3%, la 428 milioane lei, cea mai mare presiune asupra rezultatului. Pe primele nouă luni, taxele totale au urcat cu 16%, la 1,22 miliarde lei, iar impozitul pe veniturile suplimentare a crescut cu 21,3%, la 724,6 milioane lei.
Explicația ține de structura vânzărilor. Ponderea livrărilor la prețul reglementat a coborât la 71%, de la 80,4%, deci o parte mai mare din gaze s-a vândut la prețuri libere, unde se aplică impozitul suplimentar. Prețul reglementat a fost redus, între timp, de la 120 la 110 lei/MWh.
Rezultatul operațional arată și mai clar diferența dintre venituri și profit. EBITDA a scăzut cu 23,3%, la 772,5 milioane lei, iar EBIT cu 46,4%, la 453,1 milioane lei. Marja netă a coborât la 26,5%, de la 42,0% în trimestrul similar din 2025.
Trident: ajustarea de 101,8 milioane lei și motivul ei
Grupul a înregistrat o ajustare de depreciere de 101,78 milioane lei pentru investiția în perimetrul offshore EX-30 Trident. Motivul, scrie Wall-Street.ro, este decizia ANRE de a nu aproba prelungirea cu trei ani a celei de-a doua faze de evaluare din acordul petrolier al Lukoil Overseas Atash pentru acest perimetru.
🗞️ Citește și Acestea
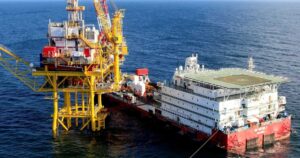
Lukoil deține circa 88% din Trident și este operatorul, iar Romgaz are restul de aproximativ 12%.
Compania rusă, aflată sub sancțiuni americane, a invocat forța majoră la începutul anului. Ulterior, Lukoil a confirmat că a cerut prelungirea concesiunii, că proiectul nu a fost abandonat și că are discuții cu un fond de investiții. Ajustarea de depreciere este o înregistrare contabilă, fără ieșire de numerar asociată în sine.
Ce a atenuat lovitura
Profitul net a scăzut mai puțin decât cel brut, pentru că impozitul pe profit s-a înjumătățit și a fost reluată la venituri o ajustare de 126 milioane lei. Un al doilea sprijin a venit din electricitate: producția a depășit 302 GWh în trimestru, de peste două ori mai mult decât în perioada similară, iar veniturile din energie electrică pe nouă luni au crescut cu 35,9%, la 333 milioane lei. În contrapartidă, costurile cu dezechilibrele au urcat la 101,7 milioane lei.
Pe de altă parte, în trimestru producția de gaze a crescut cu 0,7%, la 1,2 miliarde metri cubi, dar livrările din producția proprie au fost cu 3,7% mai mici. Pe nouă luni, producția a fost de 3,6 miliarde metri cubi, cu 2,1% mai puțin, iar livrările totale au scăzut cu 5,4%. Veniturile din vânzarea gazelor au scăzut cu 8,9%, la 4,78 miliarde lei.
Pe nouă luni, marja netă este de 38,9%, iar marja EBITDA de 50%, ambele în scădere față de anul precedent. Profitul net consolidat este de 2,22 miliarde lei, în scădere cu 8,9%.
Bugetul, banii și Neptun Deep
După nouă luni, Romgaz a realizat deja 115% din profitul net prevăzut în bugetul rectificat pentru tot anul, de 1,93 miliarde lei. Procentul este orientativ, fiindcă bugetul e la nivel individual, iar rezultatele sunt consolidate. Bugetul alocă dividendelor 935,7 milioane lei, circa 0,24 lei pe acțiune, față de 0,1572 lei distribuiți în 2026, dar o decizie formală nu a fost luată.
Presiunea pe numerar este mare. Plățile pentru investiții au crescut cu 50%, la 3,89 miliarde lei, iar fluxul de numerar liber a fost negativ, de circa 1,64 miliarde lei. Mare parte din bani merge către Neptun Deep, unde Romgaz și OMV Petrom au câte 50%, prima producție este estimată în prima jumătate a lui 2027, iar cota Romgaz ar echivala cu circa 80% din producția actuală a companiei.
Cifrele arată deci două direcții opuse: un profit care depășește deja bugetul anual și, în paralel, un flux de numerar negativ, într-un an în care taxele cresc mai repede decât veniturile.


